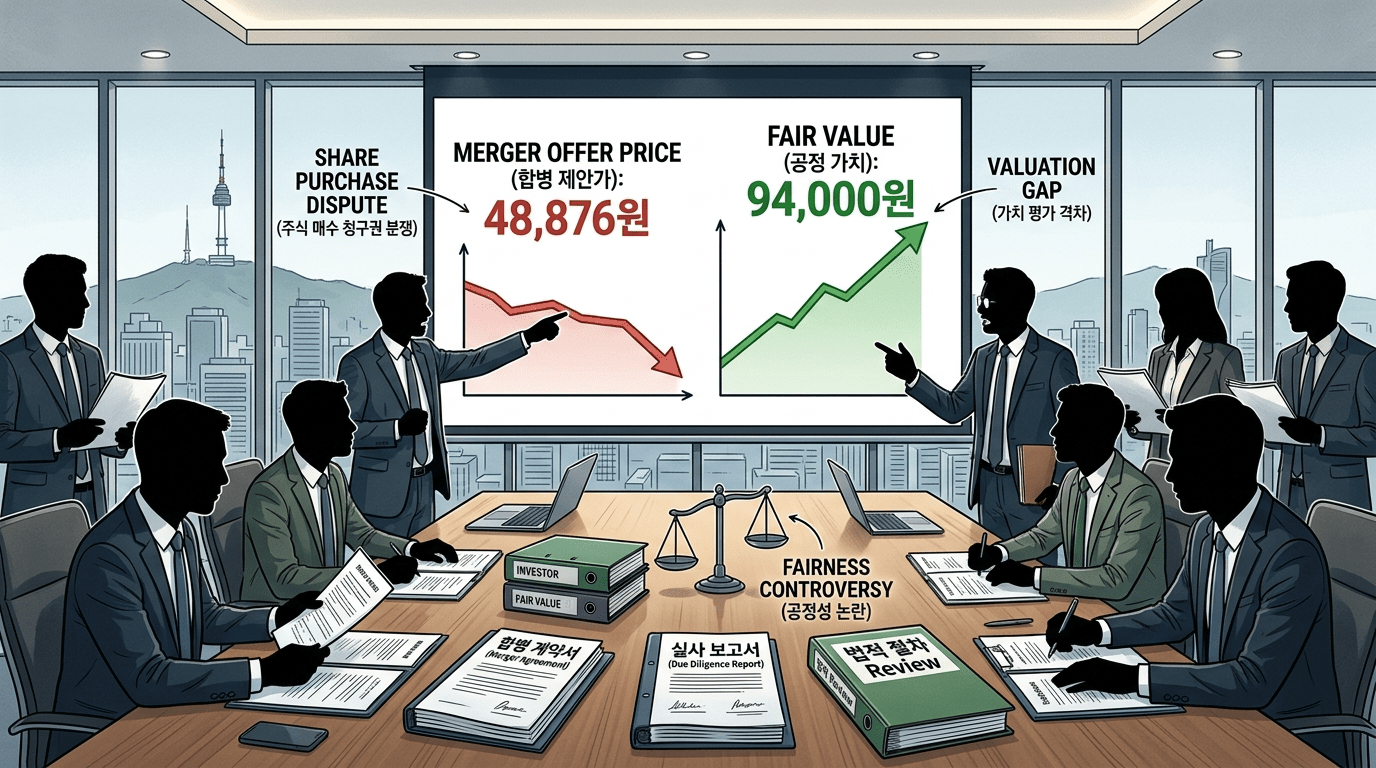
신세계푸드와 이마트의 합병 추진 과정에서 주식을 얼마에 사줄지를 두고 의견이 크게 갈리고 있다. 회사는 합병에 반대하는 주주의 주식을 1주당 4만 8876원에 매수하겠다고 정했지만, 일부 주주들은 이 가격이 너무 낮다고 보고 있다.
주주들의 불만은 회계법인이 계산한 기업 가치와 실제 매수가의 차이에서 나온다. 외부 평가 결과를 보면 신세계푸드의 가치는 1주당 약 9만 원대로 나왔고, 영업이 계속된다는 점까지 반영하면 그보다 더 높게 볼 수 있다는 의견도 있다. 그런데 실제 매수 가격은 그 절반 수준이어서, 소액주주들은 자신들의 권리가 충분히 보호되지 못한다고 주장한다.
이번 합병은 신세계푸드 주식을 이마트 주식으로 바꾸는 방식으로 진행된다. 제시된 교환 비율은 1 대 0.5031313으로, 신세계푸드 주식 2주 정도를 넘기면 이마트 주식 1주가량을 받는 구조다. 회사는 이 기준이 법과 절차에 맞게 정해졌다고 설명하고 있으며, 주식 매수 가격도 당시 시장 가격보다 높은 수준이라고 보고 있다.
반대로 주주들은 시장 가격만으로 회사를 평가하는 방식이 항상 공정한 것은 아니라고 말한다. 국내 증시에는 회사가 가진 자산이나 실제 가치보다 주가가 낮게 형성된 종목이 적지 않은데, 이런 상황에서 단순히 주가를 기준으로 합병 가격을 정하면 소액주주가 손해를 볼 수 있다는 것이다.
한편 다른 시각도 있다. 주가는 시장이 기업의 실적과 앞으로의 가능성을 반영해 만든 결과이기 때문에, 가장 현실적인 기준이 될 수 있다는 해석이다. 실제로 현행 규정도 주가를 바탕으로 합병 가격을 정하는 방식을 허용하고 있다.
회사는 사외이사들로 구성된 별도 위원회를 두고 외부 자문을 받아 교환 비율과 매수 가격을 정했다고 밝히고 있다. 하지만 시장에서는 주가가 지나치게 낮은 환경에서는 자산 가치나 수익 가치 같은 본질적인 요소도 함께 살펴야 한다는 의견이 나온다. 결국 이번 논란의 핵심은, 합병 과정에서 법적으로 가능한 기준과 주주가 체감하는 공정한 가격이 서로 다를 수 있다는 점에 있다.