호반그룹이 한진칼 주식을 계속 사 모으면서 회사의 핵심 자산 절반 가까이를 이 주식에 몰아넣고 있다. 조원태 한진그룹 회장 쪽과 가진 지분 차이를 0.42%포인트까지 좁혔고, 이전에 사들인 평균 가격보다 거의 두 배 비싼 13만 원대에서도 새로운 계열사를 동원해 매수에 나섰다. 아직 공개된 보유 이유는 ‘단순 투자’이지만, 호반의 한진칼 지분 늘리기 움직임은 점점 속도를 내고 있다.
14일에 제출된 호반그룹의 주식 대량 보유 상황 보고서를 뜯어보니, 새로 매수 창구에 들어선 호반산업이 한진칼 주식을 평균 13만 471원에 사들인 것으로 드러났다. 이번 달 3일부터 10일까지 6영업일 동안 11만 2145주를 146억 원에 매입했다. 호반그룹이 그동안 사온 평균 가격 7만 301원의 1.86배에 해당하는 값이다.
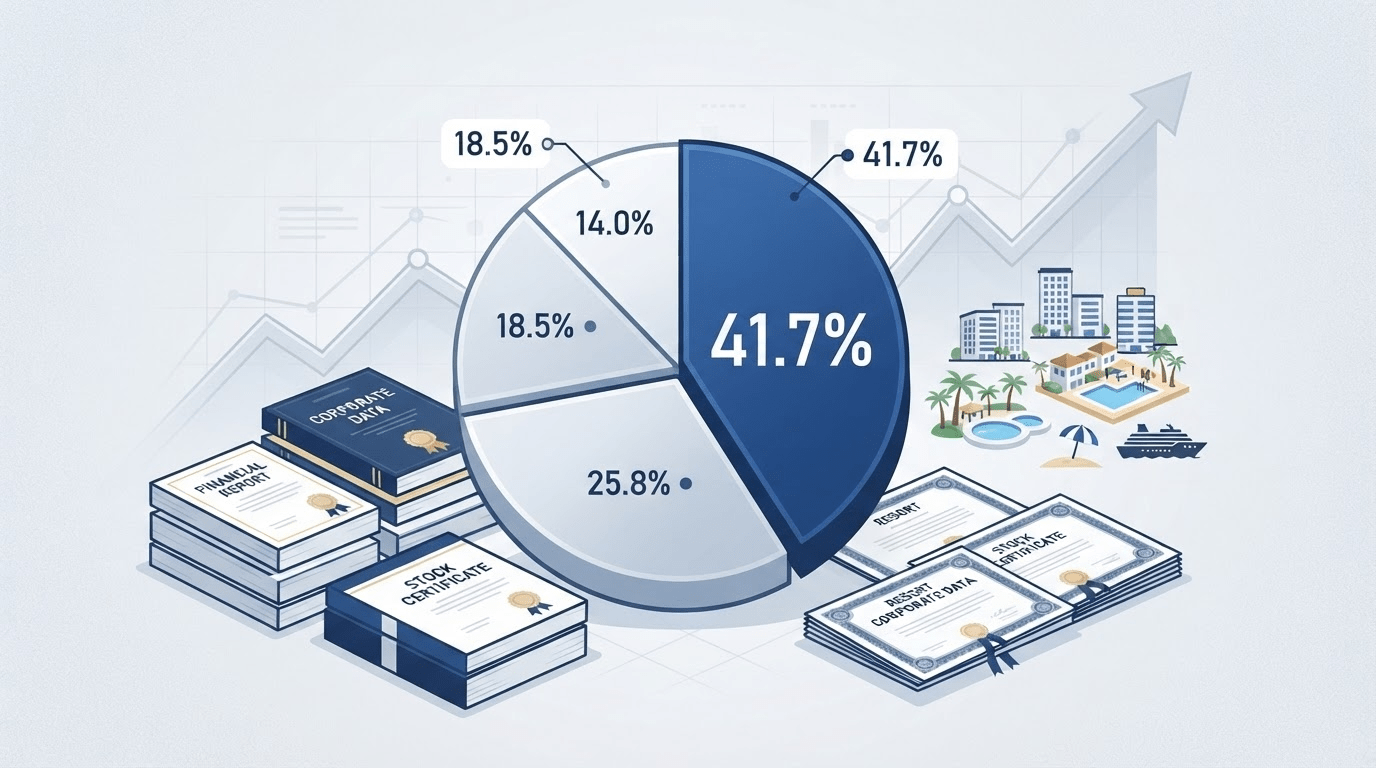
호반호텔앤리조트가 작년에 제출한 사업 연도 감사 보고서에 따르면 2025년 말 기준 이 회사가 가지고 있는 한진칼 주식 장부 가치는 5902억 원으로, 회사 전체 자산의 41.7%를 차지한다. 본업 자산을 관리하는 핵심 법인의 자산 가운데 한 종목이 40%를 넘게 깔려 있는 셈이다.
금융감독원 전자 공시 시스템에 따르면 호반그룹이 가진 한진칼 지분율은 최근 18.46%에서 20.15%로 뛰었다. 조 회장 및 특수 관계인 지분 20.56%와 비교하면 차이는 0.42%포인트에 불과하다. 계열사별로 보면 호반건설이 11.50%, 호반호텔앤리조트 8.34%, 호반산업 0.17%, ㈜호반이 0.15%를 각각 보유하고 있다.
호반호텔앤리조트도 상황 보고서에서 한진칼 주식 102만 755주를 총 1142억 원에 사들인 것으로 집계됐다. 평균 매수 가격은 11만 1898원이다. 여기에 호반산업 매수분까지 더하면 두 회사가 이번에 집어넣은 돈은 대략 1289억 원 규모다.
핵심 매수법인인 호반호텔앤리조트의 자산 구성에서도 한진칼 지분의 무게가 두드러진다. 2025년 말 자산총계 1조 4141억 원 가운데 한진칼 주식 장부 가치가 5902억 원으로 41.7%를 차지했다. 같은 기간 토지와 건물 등 유형자산은 5063억 원에 그쳤다. 충남 태안 리솜리조트 등을 굴리는 관광숙박업 회사가 들고 있는 한진칼 주식 한 종목의 가치가 본업에 쓰는 유형자산 전체보다 839억 원이 많다.
한진칼 주가 상승은 호반호텔앤리조트의 실적에도 상당한 영향을 미쳤다. 지난해 영업이익은 182억 원에 불과했지만 당기순이익은 1872억 원으로 전년 351억 원의 5배를 넘었다. 금융자산 평가 이익만 2267억 원에 달했다. 회사 자산에서 한진칼 주식이 차지하는 비중이 큰 만큼 순이익 늘어남에도 주가 상승 효과가 상당 부분 작용한 것으로 판단된다.
지분 매입 과정에서 은행 등에서 돈을 빌린 흔적은 보이지 않는다. 2025년 말 호반호텔앤리조트의 차입금 잔액은 0원이다. 현금 및 현금성자산은 2486억 원에서 1029억 원으로 1457억 원 줄었고 같은 기간 금융자산 취득에는 3576억 원이 빠져나갔다. 부채 5358억 원 가운데 장기예수보증금 2464억 원과 장기선수수익 1650억 원처럼 회원·고객과 관련한 부채가 큰 비중을 차지한다. 은행 차입 확대 없이 보유 현금이 빠지고 금융자산 투자에 돈이 몰린 흐름이다.
다만 지금까지 호반그룹이 한진칼 경영권에 직접 손을 댄 움직임은 확인되지 않는다. 이사 선임 요구, 주주 제안, 임시 주주총회 소집 등 경영에 직접 관여하는 행동을 취하지 않았고 상황 보고서의 보유 목적도 ‘단순투자’를 그대로 유지하고 있다. 반대로 보유 목적을 ‘일반투자’나 ‘경영참가’로 바꾸는 시점은 주시해야 할 신호가 된다. 특히 ‘경영참가’는 임원 선임·해임이나 정관 변경처럼 경영권에 영향을 주려는 의사를 뜻하는 만큼, 목적 변경 시점은 호반이 경영 관여 의사를 공식적으로 드러내는 갈림길이 된다.
조 회장 쪽의 우호 지분은 호반의 경영권 확보 가능성을 떨어뜨리는 요소다. 조 회장 및 특수 관계인 지분에 델타항공 14.90%와 산업은행 10.58% 등을 합치면 상당한 우호 지분이 확보돼 있다. 호반의 지분율이 조 회장 측과 0.42%포인트 차이까지 좁혀졌다는 사실만으로 경영권 확보 움직임을 단정하기는 어렵다.
한 재계 관계자는 “가격이 높은 상황에서도 계열사가 계속 매수에 나서고 특정 계열사의 자산 40% 이상을 한진칼 주식에 몰아넣은 것은 단순 재무 투자로만 보기엔 이례적”이라고 말했다. 이어 “M&A 과정에서 미리 지분을 확보한 뒤 보유 목적을 바꾸는 전략도 쓰이는 만큼 앞으로 목적 변경 여부를 주시할 필요가 있다”고 덧붙였다.