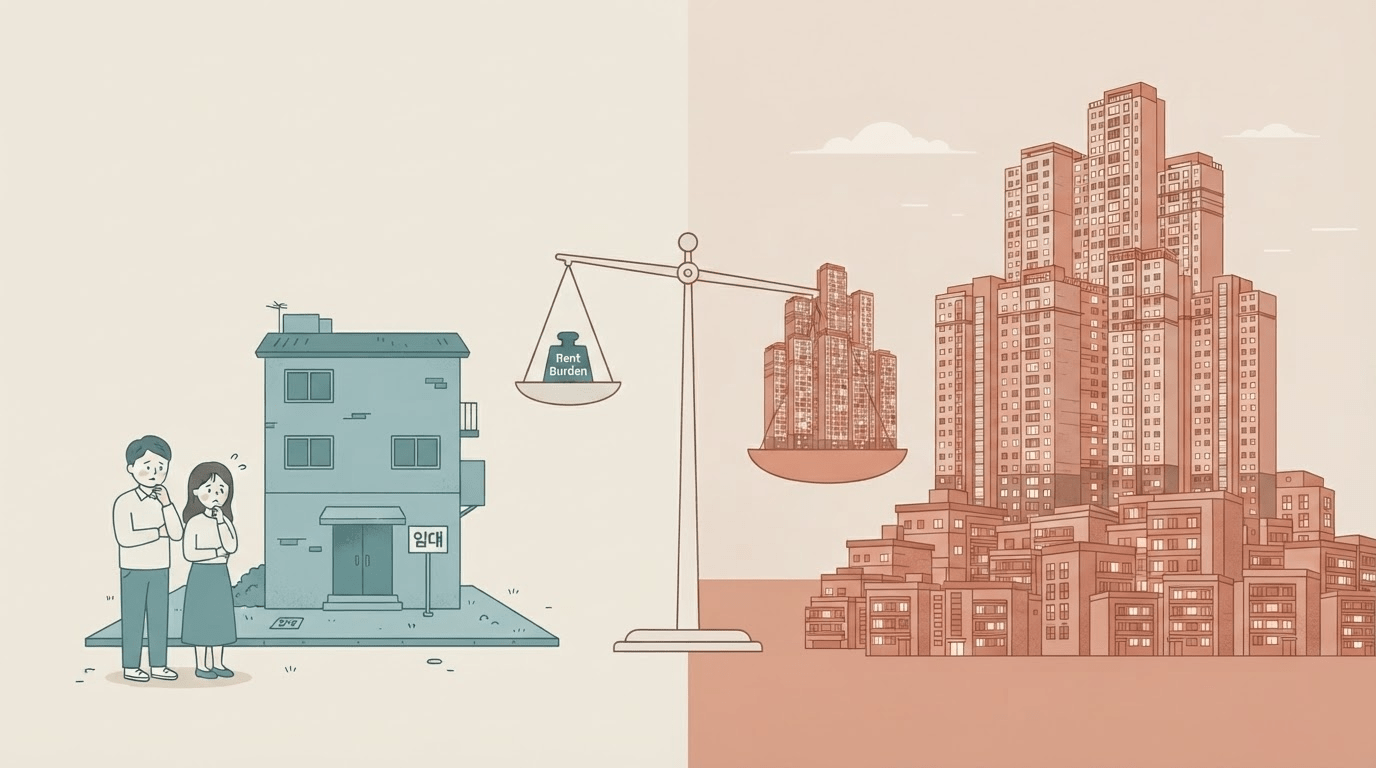
한국은행이 밝힌 수도권 거주 환경을 둘러싼 주요 내용을 정리하면 다음과 같습니다.
수도권 자가 없는 가구, 임대료 부담이 점점 무거워지고 있어 제도적 지원 필요성이 커지고 있습니다.
한은 측은 최근 발표 보고서에서 수도권으로 모여드는 가구들의 임대료 부담이 다른 지역과 비교해 월등히 높다고 진단했습니다. 소득 대비 집세 비율이 비수도권 주민들과 큰 차이를 보이고 있으며, 자가 없는 가구들의 이자 상환 금액도 빠르게 늘고 있는 상황입니다.
보고서는 이러한 상황에서 부가 상환 능력은 갖춘 편이지만, 임대료 상승으로 생활 여건이 나빠지고 있어 주거 안정이 어려운 계층을 우선적으로 돕는 정책이 계속되어야 한다고 강조했습니다.
또한 실 거주 목적으로 한 채의 집을 소유한 가구의 경우 재무 상태가 안정적인 만큼, 본인의 상환 능력 범위 안에서 대출을 이용할 수 있는 길이 유지되어야 한다는 의견도 함께 제시했습니다.
주택 보유 형태에 따라 가계 경제 상황도 큰 차이를 보입니다.
여러 채의 집을 가진 가구의 순자산 규모는 약 1,007,000,000원으로, 집이 없는 가구(약 145,000,000원)의 일곱 배에 이르는 것으로 나타났습니다. 이는 보유 부동산의 가치가 빚보다 더 큰 폭으로 늘어났기 때문입니다.
집을 소유한 가구들의 경우 금융자산 대비 부채 비율이 1.63배로, 자가 없는 가구(0.55배)보다 훨씬 높게 측정되었습니다. 이는 주택 구입을 위해 자금을 빌린 유주택 가구의 현금 흐름이 상대적으로 빠듯하다는 점을 보여줍니다.
특히 소득 대비 원리금 상환 비율을 살펴보면 여러 채 보유 가구가 집이 없거나 한 채만 가진 가구보다 높아, 소득으로 빚을 갚는 힘이 상대적으로 약한 것으로 분석되었습니다. 저소득층 가운데 여러 집을 보유한 가구들의 경우 그 비율이 작년 기준 72.9%로, 고소득 다주택 가구(31.4%)의 두 배를 넘어 안전 관리 기준인 사십 퍼센트를 크게 웃돌았습니다.
연체율 역시 집 보유 수에 따라 차이를 보였습니다.
올해 첫 분기 말 기준으로 3채 이상 대출 이용자의 연체율은 1.35%로, 한 채만 가진 경우(0.7%)나 두 채 보유자(0.5%)에 비해 높은 수준을 기록했습니다.
앞서 살펴본 여러 채의 집을 가진 가구들의 경우 최근 정부가 세금 및 대출 규제를 강화한 흐름을 고려하면, 수도권에 보유한 주택을 매도하고 관련 대출을 상환하는 방식으로 재무 상태를 개선할 가능성도 엿보입니다. 다만 시장 금리 변동과 부동산 가격의 움직임에 직접적인 영향을 받을 수 있어 사전에 건전성을 관리하고 안정적인 매도 흐름을 만들어 가는 노력이 필요한 상황으로 판단됩니다.